← Programação completa
LATAM Stage

13/08 · 11h10–11h3020 min de sessãoresumo em 5 min

Regulação monetária e ativos virtuais: o olhar equatoriano

O Equador usa dólar desde 2000 e ainda quer a cédula na mão: a sessão trouxe a folha de rota da Junta para pagamentos interoperáveis.

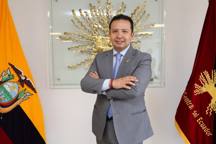
Roberto Basantes

O essencial

Contexto

Palestra da trilha latino-americana com Roberto Basantes, membro da Junta de Política e Regulação Financeira e Monetária do Equador. A apresentação partiu da crise do sucre e da dolarização de 2000 para explicar por que o país ainda prefere dinheiro em espécie, e expôs a folha de rota da Junta: interoperabilidade obrigatória, plataforma única no Banco Central e tokenização no fim da escada.

A sessão em detalhe

Abertura

A Junta escolheu pagamentos como sua pauta

A sessão se abriu com a apresentação da Junta de Política e Regulação Financeira e Monetária do Equador. A Junta foi nomeada pelo Presidente da República junto com a Assembleia Nacional, está em pleno período de funções e escolheu, entre os temas possíveis, ir pela inovação do ecossistema de pagamentos.

A Junta emite a normativa secundária

O órgão fecha a regra de segundo nível, apoiada na norma primária, e a relação com o Banco Central do Equador foi descrita como um trabalho em conjunto.

Pagamentos digitais são tema novo no país

A sessão repetiu que a pauta ainda está por construir no Equador, e nomeou o blockchain como o ponto aonde a Junta quer chegar com o ecossistema de pagamentos.

O relógio

Do feriado bancário de 1999 ao dólar na mão

O Equador tem dólares desde 2000, e a transição foi contada para explicar o presente. No fim de 1998 o sucre estava em torno de mil por dólar; em 1999 já eram três mil, veio um feriado bancário com bancos fechados por uma semana e depósitos congelados, e o ano fechou perto de 19 a 20 mil. Entre 8 e 9 de janeiro de 2000, o presidente da época adotou a conversão ao dólar.

Dólar que não é nosso custa para entrar

Como a moeda não é equatoriana, trazer papel físico para o país tem custo. A redução do efetivo aparece como a lógica para onde tudo isso leva.

A tentativa digital de 7 ou 8 anos atrás

Houve uma primeira experiência digital no país, há uns sete ou oito anos, classificada como medianamente mal feita: a população não aceitou e não usou.

Um em cada três, e a inclusão é baixa

A inclusão financeira do país é descrita como bastante baixa, e o quadro se resume em uma proporção: um em cada três. É o outro lado do apego ao dinheiro em espécie.

As pessoas ficaram com o conceito de ter o dólar, de sentir a moeda na mão — e, claro, são reticentes, resistentes ao tema digital.

O que trava

Muitas redes, e nenhuma que fale com a outra

O diagnóstico apresentado do Equador é de interoperabilidade limitada. Existem canais digitais e existem redes, mas elas não se conectam entre si, e a economia não se dinamiza. Nessa conta, o usuário financeiro perde e o país perde — por isso a Junta trata a interoperabilidade como necessária e obrigatória.

Para o concorrente, a transferência demora

Dentro da mesma casa a transação é imediata; para a concorrência, leva uma hora, duas horas. Essa política de competição foi apontada como algo a ser retirado pela regulação.

Risco operacional assusta, mas é o caminho

Riscos operacionais e de segurança são parte do pacote e assustam as pessoas; ainda assim, com as barreiras bem postas, o sistema digital se torna sólido e solvente.

Três superintendências e um mesmo assunto

A conformidade se reparte entre a Junta, o Banco Central e as três superintendências do país, o que exige atualização constante da normativa e trabalho coordenado.

O que encontramos hoje na situação atual do Equador é que a interoperabilidade é limitada.

O anúncio

Uma plataforma única e um corte de US$ 1,5 bilhão

O desenho apresentado eleva o papel operacional e de supervisão do Banco Central: ele passaria a administrar o ecossistema nacional, de modo que exista um único ecossistema de pagamentos. Sobre ele roda uma plataforma interoperável geral, com fintechs, cooperativas e bancos de um lado, e comércios, entidades públicas e usuários do outro.

Tempo real abaixo de US$ 15 mil, a toda hora

Pagamentos menores que US$ 15 mil sairiam em tempo real, a qualquer hora do dia. Fora disso, o desenho prevê pagamento diferido, por segurança e por rastreabilidade.

A chave criptografada no lugar de mil exigências

Hoje as credenciais pedem mil coisas ao usuário. A proposta é migrar para chaves criptografadas a partir da cédula, começando abaixo do salário mínimo.

Obrigatório acima de US$ 1,5 bilhão em ativos

Na primeira fase entram por obrigação as instituições cujos ativos superem US$ 1,5 bilhão. Quem fica fora do corte pode se integrar voluntariamente.

A lei já permite neobanco; falta quem queira

A legislação equatoriana já abre espaço para a criação de neobancos, mas ainda não existe uma intenção real de criá-los no país.

A tese

Não é o banqueiro que ganha: é todo mundo

O medo é o cliente clássico migrar

A banca, sobretudo, resiste a se digitalizar por acreditar que, abertas as portas, seus clientes clássicos migram para outro lugar. A discordância com essa leitura foi explícita.

A fila do caixa também tem custo

Tudo tem de ter um custo para que haja benefício. Perder meia hora, uma hora, duas horas numa agência é custo do usuário, e entra na conta que quase nunca é feita.

O que interessa é a economia se dinamizar

O cliente pode ficar, voltar ou sair, mas a economia se dinamiza — e é isso, no fim das contas, que interessa a todos, banca incluída, e não só ao sistema financeiro.

A ótica, não a compartilho: de que, se as portas se abrirem, de repente seus clientes clássicos migram.

O recado

A ordem: alicerce, interoperabilidade, tokenização

O fecho foi uma escada. Primeiro os cimentos regulatórios; o primeiro alicerce é a interoperabilidade, que puxa padrões técnicos, depois o Open Banking e, no fim, a tokenização. Brasil e Colômbia entraram como exemplos regionais que já operam transferências transfronteiriças e já lidam com criptomoedas, e o Equador precisa chegar lá.

Sandboxes já rodam com empresas de fora

O país tem sandboxes em funcionamento, com empresas nacionais e estrangeiras, e as portas foram abertas justamente para gerar esse caminho.

Educação financeira virou lei e foi à escola

Junto com a Assembleia Nacional saiu uma lei de educação financeira, e o conteúdo já está sendo inserido na malha educativa, para crianças e jovens.

O slide final: dados abertos e tokenização

A lâmina de fecho listou Open Banking, pagamentos internacionais transfronteiriços, open data financeiro, tokenização e um sandbox digital, com SupTech e RegTech no horizonte.

Quando tivermos o primeiro alicerce, que é a interoperabilidade... nos leva a padrões técnicos, a um Open Banking e, finalmente, à tokenização.

O que ficou

Assentado

  • O Equador usa o dólar desde 2000, e o apego à cédula física aparece como a primeira barreira ao digital.
  • A Junta adotou a inovação do ecossistema de pagamentos como pauta, com a interoperabilidade no centro.
  • Na primeira fase, a entrada será obrigatória para instituições com ativos acima de US$ 1,5 bilhão.
  • O país já tem sandboxes com empresas nacionais e estrangeiras e uma lei de educação financeira aprovada.

Em aberto

  • A plataforma interoperável não ganhou data de partida: o que ficou posto foi um caminho traçado em 2026.
  • A adesão das entidades que ficam fora do corte de ativos segue voluntária.
  • A resistência da banca a se digitalizar continua posta, e essa ótica foi explicitamente contestada na sessão.
  • A lei já permite neobancos no Equador, mas ainda não há intenção real de criá-los.

Termos citados

Interoperabilidade
Capacidade de sistemas e redes de pagamento distintos operarem conectados entre si.
O primeiro alicerce da folha de rota apresentada pela Junta.
Dolarização
Adoção do dólar dos Estados Unidos como moeda oficial, no lugar da moeda nacional.
O Equador dolarizou entre 8 e 9 de janeiro de 2000, no fim da crise do sucre.
Sucre
Moeda nacional do Equador até a dolarização do ano 2000.
Passou de cerca de 1.000 por dólar no fim de 1998 a quase 20 mil no fim de 1999.
Normativa secundária
Regra que o regulador edita para aplicar a norma primária, aprovada pelo legislativo.
É o instrumento com que a Junta atua sobre o sistema financeiro equatoriano.
Feriado bancário
Fechamento determinado dos bancos, que suspende saques e movimentação de depósitos.
Em 1999 os bancos equatorianos fecharam por uma semana e os depósitos ficaram congelados.
Pagamento diferido
Pagamento cuja liquidação não é imediata, com janela usada para checagem e rastreabilidade.
Aparece no desenho ao lado do tempo real, justificado por segurança e rastreabilidade.
Open Banking
Modelo em que dados e serviços financeiros circulam entre instituições com autorização do cliente.
Degrau da escada apresentada, entre os padrões técnicos e a tokenização.
Sandbox regulatório
Ambiente controlado em que empresas testam produtos financeiros sob supervisão do regulador.
O Equador já roda sandboxes com empresas nacionais e estrangeiras.
Tokenização
Representação de ativos e direitos como registros negociáveis em rede digital.
Aparece como último degrau da folha de rota, depois do Open Banking.
Neobanco
Banco que opera apenas por canais digitais, sem rede física de agências.
A legislação equatoriana já permite criá-los; o que falta é intenção real.
SupTech e RegTech
Tecnologia aplicada à supervisão pelo regulador e ao cumprimento de regras pelas empresas.
Citados no fecho como destino da digitalização do sistema financeiro equatoriano.
Marcos citados
  1. Fim de 1998O sucre está em torno de 1.000 por dólar, antes da disparada cambial narrada no palco.
  2. 1999O câmbio vai a 3.000 sucres, os bancos fecham por uma semana e os depósitos ficam congelados.
  3. Fim de 1999A cotação passa a subir mil a dois mil sucres por dia e o ano fecha perto de 19 a 20 mil por dólar.
  4. 8-9/1/2000O presidente da época adota a medida de conversão ao dólar, na casa dos 25.000 sucres por dólar.
  5. Há 7-8 anosUma primeira tentativa digital no país, classificada como medianamente mal feita.
  6. 2026A folha de rota traçada pela Junta aponta esse caminho de interoperabilidade e pagamentos digitais.

Citados na sessãoBanco Central do Equador·Assembleia Nacional do Equador·Brasil·Colômbia·Peru

TemasEquador·Regulação·Pagamentos·Interoperabilidade·Inclusão Financeira

Quem falou

A seguir neste palco

Tradução simultânea em legendas — PT, EN e ES — durante todo o evento.

Ver a programação